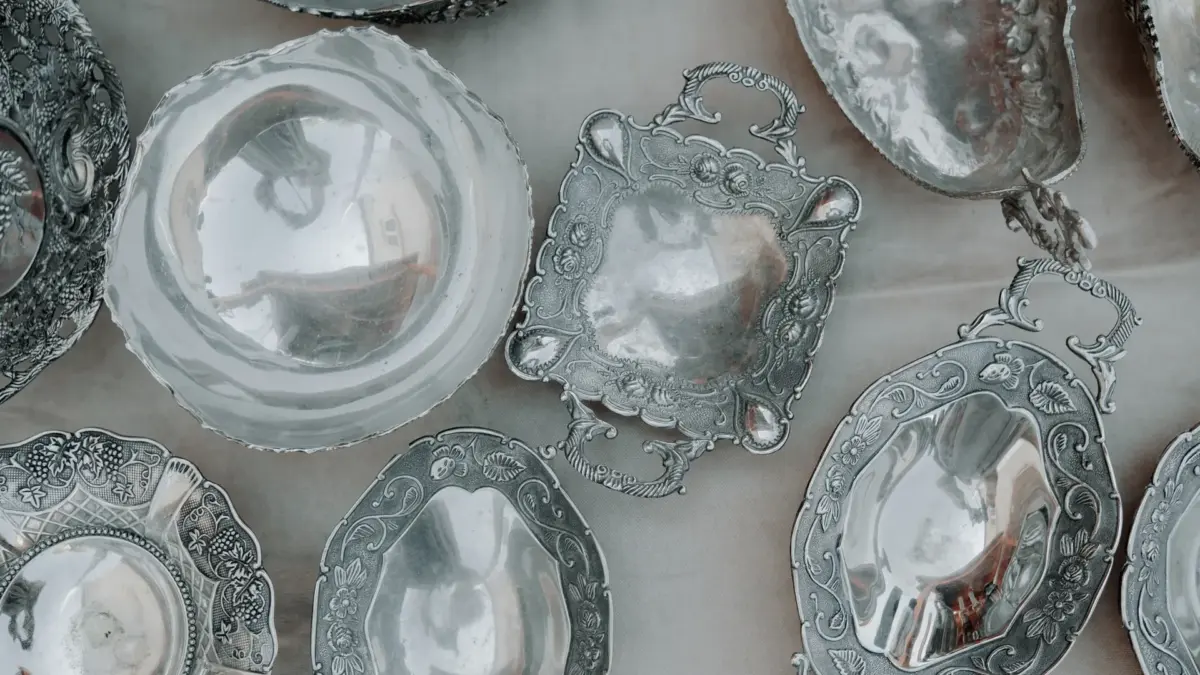
Sur la table, un service d’argenterie a toujours l’air plus simple qu’il ne l’est. Les fourchettes pèsent, les couteaux brillent, les manches semblent promettre une petite fortune. Puis viennent les lames en acier, les manches chargés, les titres à déchiffrer, et cette évidence moins romanesque : tout ce qui étincelle ne se revend pas au poids de l’argent. Le 14 octobre 2026, le cours spot de l’argent s’établit autour de 1,707 euro le gramme, soit environ 1 707 euros le kilo. Ce repère ne dit pourtant qu’une partie de l’histoire.
La valeur d’un couvert, d’un plat ou d’une ménagère dépend d’abord de sa nature. L’argent massif suit une logique de métal, calculée sur la pureté et le poids réellement utile. Le métal argenté, lui, appartient à un autre monde : celui de l’usage, de l’état, de la signature et de l’envie décorative du moment. Entre les deux, la différence n’est pas une nuance, mais une méthode d’estimation.
Massif ou plaqué, deux destins
L’argent massif est un alliage dont la proportion d’argent fin est garantie par un titre. Les titres courants évoqués pour l’orfèvrerie sont 925 ‰, 800 ‰ ou 950 ‰. Le prix au kilo ne se calcule donc jamais sur le poids brut posé sur la balance, mais sur le poids d’argent pur contenu dans l’objet. À ce résultat s’ajoutent ensuite les réalités moins brillantes du commerce : raffinage, commission, marge de l’acheteur, risque de variation du cours.
Le métal argenté fonctionne à l’inverse. Il s’agit d’un métal commun, laiton, maillechort ou acier, recouvert d’une fine couche d’argent. Cette couche est trop faible pour justifier, en règle générale, une fonte rentable au kilo. La revente se joue alors à la pièce ou au lot, de quelques euros pour un couvert courant à davantage pour une belle signature, Christofle par exemple, un service complet ou un état particulièrement séduisant.
C’est là que les confusions coûtent cher. Une ménagère lourde en métal argenté peut impressionner par sa présence, sans suivre le cours de l’argent. À l’inverse, une pièce plus discrète en argent massif peut concentrer une valeur métallique plus lisible. Le premier réflexe consiste donc à séparer le poids apparent du poids d’argent fin.
Le cours, puis la décote
Le cours spot reflète le prix de l’argent pur sur le marché international. Il sert de base à une estimation, mais non de promesse de rachat. Les cours évoluent chaque jour : avant toute négociation, le prix du jour se vérifie en euros au gramme, à l’once et au kilo. Pour l’argent massif, ce chiffre donne seulement un plancher théorique, avant frais et décotes.
Le calcul commence par une pesée sérieuse. Il faut exclure les lames en acier des couteaux, les intérieurs en métal des manches chargés, les éléments en bois, en étain ou en verre. Les manches creux et les couteaux biaisent fortement le poids utile, parfois avec une élégance trompeuse. Une fois ce tri fait, le titre se lit au poinçon, puis s’applique au poids net.
Un kilo d’ouvrages au titre 925 ‰ contient ainsi 925 grammes d’argent fin. Avec le repère de cours déjà cité, la valeur métal théorique atteint environ 1 578 euros. Au titre 800 ‰, le même poids d’ouvrages donne une estimation théorique de 1 366 euros ; au titre 950 ‰, elle atteint 1 621 euros. Ces montants ne sont pas des prix de cession garantis : ils précèdent la décote que les professionnels appliquent pour couvrir le tri, la casse, l’affinage, leur commission et le risque de marché.
Pour un service complet, signé, en bon état, il serait dommage de ne raisonner qu’en fonte. Une estimation au détail peut révéler une valeur supérieure au métal, surtout lorsque le modèle est recherché. L’orfèvrerie est aussi un objet de table, un dessin, une provenance commerciale ; le poids n’épuise pas toujours son intérêt.
La grammaire des poinçons
En France, le poinçon de garantie atteste le titre d’un ouvrage en argent massif. La tête de Minerve est utilisée pour l’argent, avec des indications de teneur minimale. Des poinçons d’importation existent également. Leur lecture permet de distinguer l’argent massif du métal argenté, et d’éviter qu’un objet soit estimé sur une mauvaise base.
Cette étape demande de la méthode, pas de lyrisme. On repère les poinçons, on photographie les marques, on note les pièces dont la composition est mixte. L’identification précise du titre permet de discuter avec un négociant, un antiquaire ou une maison de ventes en parlant la même langue. Sans elle, la balance donne un chiffre, mais pas encore une valeur.
Les objets composites méritent une attention particulière. Un couteau peut paraître massif par son manche, tout en comprenant une lame en acier et un remplissage qui n’entrent pas dans le poids d’argent fin. Un service familial, même bien conservé, peut donc perdre beaucoup de poids utile au moment du tri. Ce n’est pas une mauvaise surprise si elle a été anticipée.
Le métal argenté, une valeur d’usage
Le métal argenté n’a généralement pas de valeur de fonte. Sa revente dépend de l’attractivité de l’objet et du marché local. Un lot courant et usé se cède souvent au prix d’un vide-grenier. Un service signé, complet et en bel état peut, en revanche, intéresser un brocanteur ou une maison spécialisée.
Là encore, le soin porté à la présentation compte. Des photos nettes facilitent une vente en ligne, tout comme un polissage professionnel peut améliorer le prix de cession. Mais les frais doivent rester proportionnés à la valeur potentielle : faire briller un lot banal au-delà de ce qu’il peut rapporter serait une victoire esthétique et une défaite comptable.
La marque, la complétude du service, l’état de surface et la mode pèsent davantage que la cotation du métal. C’est pourquoi le métal argenté ne doit pas être présenté comme un substitut de l’argent massif. Il a ses amateurs, ses usages, ses belles signatures parfois, mais il ne suit pas la courbe du kilo d’argent.
Choisir le bon circuit
Trois chemins principaux se dessinent au moment de vendre. Chacun a sa logique, ses délais et son vocabulaire. Le bon choix dépend de la qualité du lot, de sa signature éventuelle, de son état et de l’objectif recherché : liquidité rapide, prix au métal ou valorisation comme objet.
- Les négociants en métaux précieux et affineurs conviennent aux lots destinés à la fonte. Leur prix est arrimé au cours du jour, avec décote, après test et tri au poids et au titre.
- Les antiquaires et maisons de ventes sont plus pertinents pour l’orfèvrerie de qualité, les pièces signées ou rares. Le prix peut dépasser la valeur du métal, mais les délais et commissions doivent être intégrés.
- Les plateformes entre particuliers offrent une marge de manœuvre plus large sur le prix. Elles exigent toutefois des preuves, notamment poinçons, pesée, photographies, et une vigilance sérieuse sur les paiements.
Lorsqu’un professionnel recevant du public achète, le prix proposé aux particuliers doit être clairement affiché et indiquer notamment le poids et la pureté. Un bordereau détaillé reste indispensable. Il doit préciser le titre retenu, le poids d’argent fin et le prix au gramme utilisé. Sans ces éléments, la transaction manque de transparence.
Avant de se déplacer, mieux vaut peser les pièces, les photographier, repérer les poinçons et lister ce qui n’est pas en argent : manches, lames, renforts, parties rapportées. Un devis mentionnant le titre et le prix du jour au gramme d’argent fin permet de comparer les propositions. Pour les pièces ayant une valeur patrimoniale, l’expertise et, si nécessaire, la vente aux enchères peuvent capter une valeur que la fonte ignorerait.
La fiscalité, dernier tri
Deux régimes coexistent en France selon la nature de la cession. Lorsqu’il s’agit de métaux précieux, argent destiné à la fonte, lingots ou débris, le vendeur est en principe redevable d’une taxe forfaitaire de 11,5 % du prix de cession, composée de 11 % et de 0,5 % de CRDS. Elle s’applique sans seuil et se déclare via le formulaire dédié, à déposer et payer au service des impôts, généralement sous un mois suivant la cession.
Pour la vente d’objets, bijoux, objets d’art, de collection ou d’antiquité, y compris argenterie vendue comme objet et non comme métal, la taxe forfaitaire est de 6,5 % du prix de cession. Elle n’est due qu’au-dessus de 5 000 euros ; sous ce seuil, la cession d’un objet est exonérée. Le vendeur peut, sous conditions et justificatifs de prix et de date d’acquisition, opter pour le régime des plus-values sur biens meubles, imposées à 19 % avec 17,2 % de prélèvements sociaux, et un abattement de 5 % par an au-delà de la deuxième année, jusqu’à exonération après vingt-deux ans.
La manière dont la transaction est structurée et documentée peut donc faire basculer un même service d’argenterie du régime des métaux précieux à celui des objets. Il faut demander au professionnel comment il traite l’achat et conserver les justificatifs utiles. La différence ne relève pas seulement de l’administration : sur un kilo d’argenterie, elle peut représenter plusieurs centaines d’euros. Entre la beauté de la table et la rigueur du bordereau, la revente réussie tient souvent dans cet intervalle.